
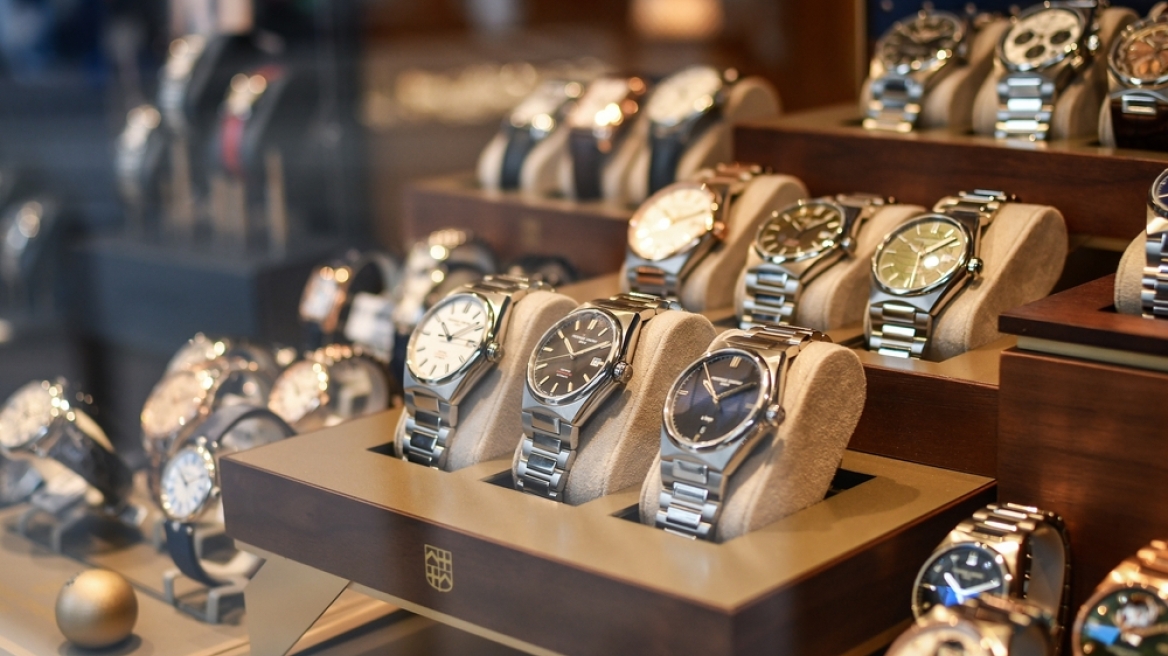
Μια συναλλαγή 26.000 ευρώ με κάρτα αποδείχθηκε αρκετή για να επιβληθεί πρόστιμο σε κοσμηματοπωλείο, παρά το γεγονός ότι η απόδειξη εκδόθηκε την επόμενη ημέρα.
Η επιχείρηση υποστήριξε ότι τα ρολόγια παρέμεναν στο χρηματοκιβώτιο για λόγους ασφαλείας, μέχρι να τα παραλάβει ο πελάτης. Η εξήγηση, όμως, δεν έγινε δεκτή από τη φορολογική διοίκηση.
Η πληρωμή των 26.000 ευρώ
Η υπόθεση αφορά αγορά δύο πολυτελών ρολογιών συνολικής αξίας 54.500 ευρώ. Σύμφωνα με τα στοιχεία της υπόθεσης, η εξόφληση έγινε σε τέσσερις συναλλαγές με δύο τραπεζικές κάρτες. Η τελευταία πληρωμή, ύψους 26.000 ευρώ, πραγματοποιήθηκε στις 26 Αυγούστου 2024.
Κατά τη διάρκεια ελέγχου, οι ελεγκτές διασταύρωσαν τις εισπράξεις μέσω POS με τις αποδείξεις λιανικής και εντόπισαν τη συναλλαγή χωρίς το αντίστοιχο παραστατικό.
Τι ισχυρίστηκε το κοσμηματοπωλείο
Η επιχείρηση υποστήριξε ότι ο πελάτης είχε εξοφλήσει τα ρολόγια, αλλά δεν τα είχε παραλάβει ακόμη. Σύμφωνα με τον ισχυρισμό της, είχε ζητήσει να παραμείνουν στο χρηματοκιβώτιο για λόγους ασφαλείας μέχρι τις 29 Αυγούστου, οπότε θα αναχωρούσε από το νησί.
Η απόδειξη λιανικής εκδόθηκε στις 27 Αυγούστου, μία ημέρα μετά την τελευταία πληρωμή. Η επιχείρηση επικαλέστηκε επίσης την ενεργοποίηση της εγγύησης κατά την παράδοση των προϊόντων.
Γιατί απορρίφθηκε η προσφυγή
Η Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ) της ΑΑΔΕ έκρινε ότι τα αγαθά είχαν ήδη τεθεί στη διάθεση του αγοραστή και ότι η φύλαξή τους στο κατάστημα, κατόπιν αιτήματός του, δεν αρκούσε για να δικαιολογήσει τη μεταγενέστερη έκδοση της απόδειξης.
Καθοριστικό στοιχείο ήταν ότι κατά τον έλεγχο η επιχείρηση δεν είχε αναφέρει πως τα ρολόγια βρίσκονταν ακόμη στο χρηματοκιβώτιο. Έτσι, οι ελεγκτές δεν είχαν τη δυνατότητα να επαληθεύσουν επιτόπου τον ισχυρισμό.
Παράλληλα, δεν προσκομίστηκε έγγραφο που να τεκμηριώνει τη συμφωνία για μεταγενέστερη παράδοση, όπως πρωτόκολλο παράδοσης-παραλαβής ή δήλωση του πελάτη.
Το πρόστιμο των 5.032,26 ευρώ
Η ΔΕΔ απέρριψε την προσφυγή και διατήρησε το πρόστιμο των 5.032,26 ευρώ. Το ποσό αντιστοιχεί στον ΦΠΑ της συναλλαγής των 26.000 ευρώ, καθώς η καθαρή αξία ήταν 20.967,74 ευρώ.
Η μεταγενέστερη έκδοση της απόδειξης δεν ανέτρεψε την παράβαση που είχε διαπιστωθεί κατά τον έλεγχο.
Τι δείχνει η υπόθεση
Η υπόθεση αναδεικνύει τη σημασία της έγκαιρης έκδοσης των φορολογικών παραστατικών και της τεκμηρίωσης των συμφωνιών για προϊόντα που έχουν εξοφληθεί αλλά πρόκειται να παραδοθούν αργότερα.
Η πληρωμή μέσω POS αποδεικνύει ότι πραγματοποιήθηκε μια τραπεζική συναλλαγή, αλλά δεν υποκαθιστά την απόδειξη λιανικής. Όταν υπάρχει συμφωνία για μεταγενέστερη παράδοση, τα σχετικά στοιχεία πρέπει να είναι σαφή και διαθέσιμα κατά τον έλεγχο.

Δεν υπάρχουν σχόλια:
Δημοσίευση σχολίου